Warum ein Notgroschen unverzichtbar ist
Das Leben ist voller Überraschungen – und nicht alle sind erfreulich. Eine plötzlich kaputte Waschmaschine, eine unerwartete Autoreparatur oder gar ein Arbeitsplatzverlust können das monatliche Budget schnell durcheinanderbringen. Ohne ausreichende Rücklagen können solche Ereignisse zu finanziellen Engpässen, Schulden oder sogar zur Notwendigkeit führen, auf teure Kredite zurückzugreifen.
Ein Notgroschen, auch als Notfallreserve oder eiserne Reserve bezeichnet, ist ein finanzielles Polster, das genau für solche unvorhergesehenen Ausgaben gedacht ist. Er schützt Sie davor, in Krisenzeiten finanzielle Kompromisse eingehen zu müssen, die langfristig schaden könnten. Er gibt Ihnen Gelassenheit und die Freiheit, Entscheidungen zu treffen, die nicht ausschließlich von monetärem Druck bestimmt werden.
Die goldene Regel: Drei bis sechs Monatsausgaben
Als allgemeine Empfehlung gilt, dass Ihr Notgroschen mindestens drei bis sechs Monatsausgaben abdecken sollte. Diese Spanne bietet einen guten Orientierungspunkt und wird von vielen Finanzexperten als grundlegend betrachtet. Die genaue Höhe hängt jedoch stark von Ihrer individuellen Lebenssituation und Ihren persönlichen Umständen ab.
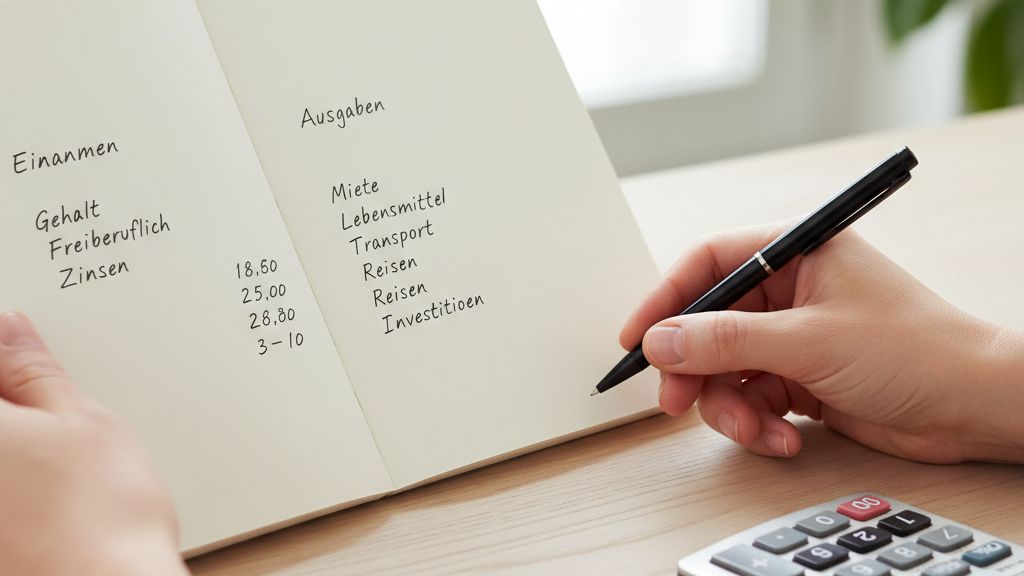
Um den genauen Betrag für sich zu ermitteln, ist es unerlässlich, Ihre monatlichen Ausgaben detailliert zu kennen. Zählen Sie alle fixen Kosten wie Miete, Nebenkosten, Versicherungen, Internet und Mobilfunk, aber auch variable Ausgaben für Lebensmittel, Transport, Kleidung und Freizeit zusammen. Der daraus resultierende Gesamtbetrag multipliziert mit drei bis sechs Monaten ergibt die Zielsumme für Ihren Notgroschen.
Individuelle Faktoren für die Notgroschen-Höhe
Die empfohlene Spanne von drei bis sechs Monatsausgaben ist ein guter Startpunkt, aber keine starre Regel. Mehrere Faktoren können beeinflussen, ob Sie eher am unteren oder oberen Ende dieser Spanne, oder sogar darüber, planen sollten:
Ein stabiles Einkommen und eine sichere Anstellung können dazu führen, dass Sie sich mit drei Monaten wohler fühlen. Sind Sie jedoch selbstständig, haben ein schwankendes Einkommen oder arbeiten in einer Branche mit hoher Fluktuation, ist ein größerer Puffer von sechs oder mehr Monaten ratsam. Auch die Anzahl der Personen, die von Ihrem Einkommen abhängig sind, spielt eine Rolle: Wer eine Familie versorgt, sollte tendenziell eine höhere Rücklage anstreben als eine alleinstehende Person.
Ebenso wichtig ist Ihr Gesundheitszustand und Ihre Absicherung durch Versicherungen. Hohe Selbstbehalte bei Krankenversicherungen oder fehlende Absicherung bei Berufsunfähigkeit können die Notwendigkeit eines größeren Notgroschens erhöhen. Wer bereits über hohe Versicherungsleistungen verfügt, benötigt möglicherweise einen geringeren Puffer für medizinische Notfälle. Auch der Zustand Ihres Eigentums – ob Haus oder Auto – kann ein Faktor sein. Eine ältere Immobilie oder ein älteres Fahrzeug können höhere Reparaturkosten verursachen und somit einen größeren Notgroschen erfordern.
Wo der Notgroschen am besten aufgehoben ist
Die wichtigste Eigenschaft eines Notgroschens ist seine sofortige Verfügbarkeit. Er sollte schnell und unkompliziert zugänglich sein, ohne dass Sie auf Kredite angewiesen sind oder Gebühren für vorzeitige Auszahlungen zahlen müssen. Gleichzeitig sollte er von Ihren täglichen Ausgaben getrennt sein, um nicht versehentlich angegriffen zu werden.
Ein Tagesgeldkonto ist hierfür die ideale Lösung. Es bietet Ihnen in der Regel tägliche Verfügbarkeit, ist flexibel und in vielen Fällen kostenlos in der Führung. Auch wenn die Zinsen auf Tagesgeldkonten oft gering sind, steht hier die Sicherheit und Liquidität im Vordergrund, nicht die Rendite. Sparen Sie sich das Geld nicht zu Hause oder auf einem Girokonto an, wo es leicht zu entnehmen wäre oder mit den laufenden Kosten vermischt wird.
Den Notgroschen aufbauen und pflegen
Der Aufbau eines Notgroschens erfordert Disziplin und einen klaren Plan. Beginnen Sie, indem Sie einen festen Betrag direkt nach Gehaltseingang auf Ihr Tagesgeldkonto überweisen. Betrachten Sie diese Sparrate als eine Art 'Rechnung an sich selbst', die Priorität hat. Auch kleine, regelmäßige Beträge summieren sich über die Zeit. Automatisieren Sie diesen Vorgang mit einem Dauerauftrag, um die Verlockung zu minimieren, das Geld anderweitig auszugeben.
Sobald Ihr Notgroschen sein Zielniveau erreicht hat, ist die Arbeit nicht getan. Er sollte regelmäßig überprüft und gegebenenfalls angepasst werden, besonders wenn sich Ihre Lebensumstände ändern. Eine Gehaltserhöhung, die Geburt eines Kindes oder der Kauf einer Immobilie können Gründe sein, die Höhe Ihres Notgroschens neu zu bewerten. Halten Sie ihn immer auf dem aktuellen Stand, um seine Schutzfunktion zu gewährleisten. Es ist ein lebendiges Polster, das mit Ihnen wächst und sich anpasst.
Fehler vermeiden beim Notgroschen
Ein häufiger Fehler ist es, den Notgroschen für nicht dringende Wünsche anzuzapfen, etwa für einen Urlaub oder ein neues technisches Gerät. Merken Sie sich: Es ist ein Notfalltopf, kein Sparglas für Konsumgüter. Wenn Sie ein bestimmtes Konsumziel haben, legen Sie dafür separat Geld beiseite. Ihr Notgroschen ist tabu für solche Ausgaben.
Ein weiterer Irrtum ist, den Notgroschen in risikoreichen Anlagen zu parken, in der Hoffnung auf schnelle Gewinne. Die oberste Priorität ist hier die Liquidität und der Kapitalerhalt. Schwankende Kurse oder längere Kündigungsfristen können dazu führen, dass das Geld im Ernstfall nicht oder nur mit Verlust verfügbar ist. Bleiben Sie bei sicheren und schnell zugänglichen Anlageformen wie dem Tagesgeldkonto, auch wenn die Rendite gering ist. Die wahre Rendite des Notgroschens ist Ihr Seelenfrieden.
Der Notgroschen als mentale Sicherheit
Über die rein finanzielle Absicherung hinaus bietet ein solider Notgroschen auch eine unschätzbare mentale Sicherheit. Das Wissen, im Falle unvorhergesehener Ereignisse nicht sofort in existenzielle Nöte zu geraten oder Kredite aufnehmen zu müssen, schafft eine tiefe innere Ruhe. Diese finanzielle Resilienz ermöglicht es Ihnen, mit Herausforderungen wie einem plötzlichen Jobverlust, einer größeren Reparatur oder unerwarteten medizinischen Kosten deutlich gelassener umzugehen. Sie schlafen ruhiger, treffen entspanntere Entscheidungen und fühlen sich insgesamt weniger gestresst, da Sie wissen, dass ein Puffer vorhanden ist, der Sie auffängt. Diese Form der Freiheit und Unabhängigkeit ist ein oft unterschätzter, aber immens wichtiger Vorteil eines gut gefüllten Notgroschens.
Umgang mit Teilverfügbarkeit und Wiederauffüllung
Es ist wichtig zu verstehen, dass der Notgroschen kein starres Konstrukt ist, sondern ein dynamisches Polster. Wenn Sie ihn für einen tatsächlichen Notfall in Anspruch nehmen müssen, ist das kein Scheitern, sondern genau seine Bestimmung. Das Wichtigste ist dann, einen klaren Plan für die Wiederauffüllung zu haben. Priorisieren Sie das erneute Sparen, bis der Notgroschen wieder seine volle Höhe erreicht hat. Setzen Sie sich dafür realistische Ziele und integrieren Sie das Wiederauffüllen fest in Ihr monatliches Budget. Es kann auch sinnvoll sein, eine kleinere Teilsumme des Notgroschens auf einem leicht zugänglichen Konto zu halten und den Großteil auf einem separaten, weniger leicht verfügbaren Konto, um Versuchungen zu widerstehen. So stellen Sie sicher, dass Sie im Ernstfall schnell handeln können, ohne den gesamten Betrag aufs Spiel zu setzen und gleichzeitig eine Hürde für impulsive Ausgaben schaffen.